 时刻新闻
摘要:旅游业每年消费规模近乎5万亿元,具有清晰交易场景,但消费金融渗透率却不高。如何挖掘消费金融在旅游行业的红利,已成为尚诚消费金融积极探索的一个方向。

如何解决“世界这么大,我想去看看”与“钱包这么小,哪儿也去不了”之间的矛盾?前阵子刚获批开业便吸引了众多眼球的尚诚消费金融或许能给出更多方案。
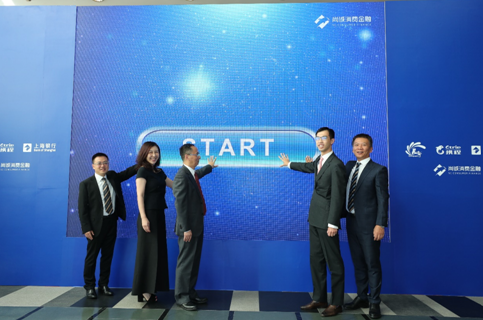
尚诚消费金融,全称为“上海尚诚消费金融股份有限公司”,早在2016年11月17日就获得了中国银监会批准筹建。今年8月中旬,上海银行发布消息称,已收到《上海银监局关于上海尚诚消费金融股份有限公司开业的批复》(沪银监复〔2017〕359 号),批准上海尚诚消费金融股份有限公司(以下简称“尚诚消费金融”)开业。
8月28日,尚诚消费金融正式宣布开业,注册资本为 10 亿元人民币。
随后,更多信息得到披露。在尚诚消费金融的股权比例中,上海银行出资金额为3.8亿元,持股38%,携程持股37.5%,深圳市德远益信投资有限公司持股12.5%,无锡长盈科技有限公司持股12%。
除上海银行、携程两家“大佬”联手颇受业界关注外,另两家公司的背后分别代表着博裕资本和红杉资本中国基金这两大中国领先大型私募股权投资机构。
四强联手抢滩消费金融,跨界融合,尚诚消费金融横空出世。据了解,这也是上海市第二家消费金融机构。
政策助推消费金融发展
2010年,中国银监会批准成立首批四家试点消费金融公司。消费金融进入大众视野。
2015年6月10日,国务院常务会议决定将消费金融公司试点扩大至全国。
2016年3月,中国人民银行、银监会联合印发的《关于加大对新消费领域金融支持的指导意见》明确提出,要推进消费金融公司设立常态化,鼓励消费金融公司拓展业务内容,针对细分市场提供特色服务。
政策助推下,消费金融快速发展。互联网巨头大举跨界提供消费金融服务,各类消费金融垂直细分领域的创业团队异军突起。电商系、银行系、产业系等各路消费金融公司纷纷展开消费金融场景争夺战。
目前,在陆续获批的23家消费金融公司中,20家有银行参股,中小银行占据了绝对主流。在消费金融的战场上,获客场景和大数据风控已经成为了重中之重,银行通过与互联网公司的合作,可以补足自己在消费场景和用户数据上的劣势。
作为尚诚消费金融的主要出资人,2016年总资产达1.76万亿元的上海银行早前就意识到,在金融市场改革、互联网金融带来的冲击下,传统银行必须向掘金大数据、拥抱互联网转型的方向进击。
事实上,上海银行已经在这方面做了不少有益的探索和实践。该行建立了在线直销银行,开创了联合贷的消费贷款新模式等,并与微众银行、阿里巴巴、京东、百度等国内优秀的互联网企业建立了良好的线上零售业务合作关系等。
而携程自身天然掌握大量用户的交易消费场景,相对于银行,开展消费金融业务获客成本几乎为零,凭借庞大的用户基数,可以低成本迅速做大信贷规模。同时,金融业务也促进了其主营业务增长。在掌握中国超过一半以上的旅游用户的基础上,携程进军旅游消费金融的动作不难理解。
在携程自有巨大流量和数据下,结合上海银行资金和风控的优势,不难看出,尚诚消费金融有面对市场竞争制高点的实力。
如今,持有消费金融牌照的尚诚消费金融,更有博裕资本和红杉中国这两大中国领先大型私募股权投资机构的加持。该二者将为尚诚消费金融带来丰富的全球资源和宝贵的公司治理、资本运作等经验。
有着强大股东背景,尚诚消费金融天然有着成为互联网+产业跨界融合典范的实力,也将为国家所倡导的混合所有制经济改革发展带来有益探索。
旅游消费金融方兴未艾
消费与旅游密不可分。2017年的中国旅游群体有了新的特征,贴上了“消费升级”的标签——即消费者更加注重在航班、酒店、餐饮、行程上高品质服务的追求。不管是境内游还是出境游,中国游客已经从早期观光游览为主,到逛街购物,发展到休闲度假体验本地生活。
根据英国《金融时报》8月2日的报道,中国游客出境游的购物花销占比从2013年的47%降至2017年的37%,住宿、食物、娱乐花销从31%升至44%。易观智库预测,2017年旅游互联网金融规模将达到221.9亿元。
与旅游相关的消费金融业务,“钱景”无限。作为中国领先的在线旅游旅行服务公司,携程对于此片蓝海的进军,并不难理解。
但基于消费金融牌照的门槛,一些文旅企业想要在消费金融领域“大步走”并不简单。据银监会规定,非金融企业作为消费金融公司作为主要出资人,必须具备最近1年营业收入不低于300亿元人民币或等值的可自由兑换货币(合并会计报表口径)等较严格的条件。
所以作为非金融企业,携程必须寻找一家符合条件的金融机构进行合作。
而要打造旅游生态圈,更需要深耕信息流、服务流和资金流。旅游+第三方支付,能为交易各环节提供便捷,降低产业链交易成本,交易产生的数据及旅游场景数据又有助于构建大数据征信;旅游+互联网保险,可以对保险产品进行创新并加入到旅游的各个环节:旅游+征信有助于解决信息的不对称。
如何在旅游场景中通过数据驱动来实现信用量化的消费新模式?这也是携程在旅游消费金融这个新战场上厮杀时不得不思考的问题。
如今,这块消费金融牌照也为携程在市场中加大了砝码。
根据银监会的规定,持牌消费金融公司除了可以发放个人消费贷款外,还可以代销与消费贷款相关的保险产品、发行金融债券以及从事与消费金融相关的咨询业务等。
目前,消费金融公司于此方向涉及的业务并不多,尚诚消费金融仍有很大发展空间。
上海尚诚消费金融股份有限公司总经理胡浩中表示,尚诚将秉持创新、稳健、效益、质量的经营理念,坚持普惠金融、深耕旅游场景,致力打造成为具有互联网创新精神、市场领先、让客户满意的一家专业化消费金融机构。
拥有背靠近5万亿收入规模的旅游场景,尚诚消费金融的未来必将有着更丰富的想象空间。
来源:中国网
编辑:何冰